泰国2027年政府建筑投资缩减5%,建筑业面临成本与需求双重压力
泰国汇商银行经济与商业研究中心预计,受财政预算框架限制,2027年泰国政府建筑业产值将同比下降5%至约9270亿泰铢,政府投资预算较2026财年减少13%。
 财经商业
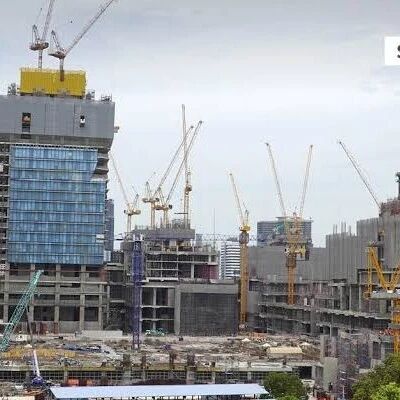
泰国汇商银行经济与商业研究中心(SCB EIC)预计,受财政预算框架限制影响,泰国2027年政府建筑业产值将同比下降5%,至约9270亿泰铢。其中,2027财年政府投资预算较2026财年减少13%,将进一步限制公共部门投资空间。
在政府投资趋于谨慎的情况下,公私合作模式(PPP)以及通过泰国未来基础设施基金(TFFIF)筹集资金等其他投资渠道,可能在部分基础设施项目中发挥更大作用。这也为具备工程技术、资金实力以及政府项目合作经验的大型建筑承包商提供拓展新项目的空间。
私营建筑基本持平,住宅、办公楼放缓 工厂建设仍获支撑
SCB EIC预计,2027年泰国私人建筑业产值将基本持平于约5980亿泰铢。不过,不同项目类型的表现将存在明显差异。

住宅建设预计延续下滑趋势,商业地产建设同样面临需求放缓压力,尤其是办公楼及出租型零售空间。相比之下,工业厂房建设仍有增长机会,主要受投资促进审批金额增加以及外国直接投资(FDI)流入新兴产业带动,其中数据中心有望成为未来建筑需求的重要增长来源。
不过,泰国经济低速增长、工业竞争力不足以及外国企业建厂投资存在不确定性,仍是市场需要关注的风险。其中,美国关税政策影响的进一步明确,以及中东冲突发展,都可能影响企业投资决策。
建筑承包商面临三大挑战
成本、政府预算与安全标准
SCB EIC认为,2027年建筑业主要面临三方面挑战:中东冲突可能推高建筑成本,财政约束导致政府投资更加谨慎,以及建筑安全标准不断提高。

如果冲突持续,能源和原材料价格上涨可能进一步增加承包商及建材生产商的成本压力。与此同时,更严格的安全标准短期内可能增加企业运营成本,但也将推动行业提高施工质量和作业标准。
从中期来看,节能建筑、既有建筑节能改造以及符合建筑能源规范(BEC)的项目,加上绿色建筑和数据中心投资,仍可能为建筑市场带来新的需求。
承包商寻找新业务
降低对传统项目依赖
SCB EIC建议,建筑承包商应调整经营策略,通过拓展节能改造、数据中心等新业务寻找收入增长空间,同时加强专业能力建设和商业合作。

在财务管理方面,企业需要重视现金流和在手订单管理,合理调整政府及私人项目投标比例,并考虑参与PPP项目。同时,应谨慎承接价格竞争激烈的项目,避免对利润率和企业流动性造成压力。
在成本控制方面,企业可分散建材采购来源,加强与经销商及生产商合作,并在适当情况下提前签订材料采购合同,同时与业主保持密切沟通,以降低价格波动带来的风险。
技术与熟练工人将成为竞争关键
随着建筑安全标准不断提高,安全管理能力将成为承包商竞争的重要因素。企业可以与具备技术优势的外国建筑企业建立合作关系,并引入现代建筑技术,以降低施工风险、提高作业效率。
与此同时,熟练工人短缺问题仍需重视。建筑企业需要加强人才培养,并提前应对承包商资质标准、限制承接项目的承包商名单以及更加严格的建筑材料标准等要求。
建材需求收缩 产能利用率仍处低位
SCB EIC预计,2027年泰国建筑材料需求将随建筑业走弱而下降,尤其是政府项目及新住宅建设需求减少,将使行业产能利用率维持在相对较低水平。

建材价格可能受到原材料和能源成本下降以及激烈价格竞争影响而回落,但整体价格仍高于过去水平,企业仍需密切控制成本。此外,进口建材,特别是钢材和瓷砖,可能进一步加大对泰国本土企业的竞争压力。
对于钢铁生产商而言,碳边境调节机制(CBAM)将增加出口相关成本,企业需要加快投资低碳生产技术,同时建立符合国际标准的隐含碳排放测算和报告体系。这一要求不仅涉及大型钢企,也将覆盖供应链中的相关企业及中小企业。
SCB EIC同时建议建材生产商加强原材料、成本和库存管理,并与房地产开发商及大型承包商建立合作,通过提前签订采购合同稳定订单。企业还应从单纯销售产品向提供综合解决方案转型,并降低生产环节二氧化碳排放。

对于建材经销商,则应密切关注产品价格和运输成本,利用软件及人工智能提升库存管理和需求分析效率,以应对需求放缓以及来自现代贸易、社区建材商店和海外供应商日益激烈的竞争。
读者评论
0 条评论