一边降温,一边卖到95%:曼谷豪宅的真相,不是有钱人变多了
曼谷豪宅市场出现分化:普通公寓销售放缓,而市中心豪华项目销售率达95%。买家更青睐已完工、地段优质的项目,期房吸引力下降。外国买家占比变化,中国买家仍是主力。
 观察
买家换了,买法也变了|2026年曼谷豪宅市场拆解
最近的曼谷楼市,有一个很反常的画面。
普通公寓还在为贷款拒绝率、家庭负债和购买力放缓发愁。Colliers统计,2026年一季度曼谷市场仍有28.3%的存量单位未售,消化较慢的恰恰包括部分内城区和高价产品;REIC也记录到,全国外国人公寓过户的套数和金额同比下降。
可就在同一时间,CBRE的曼谷市中心样本里,已完工公寓平均销售率达到93%,豪华级项目更达到95%。
一边降温,一边接近售罄。
这不是有钱人突然变多了,也不是曼谷豪宅进入“闭眼买”的行情。更接近真相的说法是:买家不再平均地买房。他们把钱从模糊的期待里撤出来,集中给少数已经可以验证的优质地段、房产项目和物业运营。
已完工项目93%,在建项目52%,中间差了41个百分点。豪宅市场最有价值的信号,不是“卖得好”,而是买家愿意为什么提前付款,又会因为什么停下来。
在一套已经交付的房子里,景观遮挡、玻璃隔热、设备噪声、电梯等待、公共区维护和物业反应都能现场看见。样板间里最容易藏住的问题,入住后的楼里是藏不住的。
Embark对2025—2026年交付的曼谷品牌住宅做过一组梳理。它给出的观察很实用:这一批项目集中交付,让买家可以直接走进真实房源,检查朝向、完成面和公共区表现;随着楼内交易逐步发生,未来两三年的转售参照也会比纯期房更清晰。
这并不代表期房没有机会。CBRE样本中的在建超豪华项目平均销售率仍达到85%。真正顶级的土地、罕见的大户型、强开发商兑现能力,仍然可以让买家提前下注。只是“未来会涨”已经不是理由,必须能说出那份不可替代性到底是什么。
豪宅解说最容易出现的一句话是:“这个价格在核心区很有优势。”问题是,核心区不是一个价格,挂牌价更不等于成交价。
Embark Estate在2026年7月记录了51栋中央曼谷豪宅的955个去重挂牌观察值。每平方米中位要价从Sathorn约31.18万泰铢,到Sukhumvit约39.55万泰铢;Lumphini Park-axis与Riverside则接近35.7万泰铢。
这张图不能用来判断哪个区域“更值得买”。它真正有用的地方,是提醒我们把价格拆开:一房和三房的单价不同,公园第一排和后排不同,Freehold和Leasehold不同,刚交付和已有十年维护记录也不同。
图3|买家及产权结构均为CBRE核心区样本,不代表全市场。
CBRE的曼谷Downtown样本中,泰国买家占68%,外国买家占32%;超豪华市场主要外国买家来自日本、英国、台湾和俄罗斯。与2021—2025年平均18%的外国买家份额相比,这个样本里的来源更分散。
与此同时,REIC的全国调查显示,2026年一季度外国人公寓过户同比下降,中国买家仍是主要群体,印度买家的单套平均过户金额最高。
两个方向同时存在,恰恰说明“外国买家回归”不能只讲人数。真正进入核心豪宅的买家,往往已经看过新加坡、东京、伦敦或迪拜的产品。他们比较的是 抵达体验 、 服务稳定性 、 产权清晰度 、 持有成本 和 未来流动性 ,而不只是曼谷当地的项目排名。
因此,品牌、设计师和综合体资源确实能缩短理解成本,但它们只是进入候选名单的门票。最后是否成交,还是要回到那套房本身。
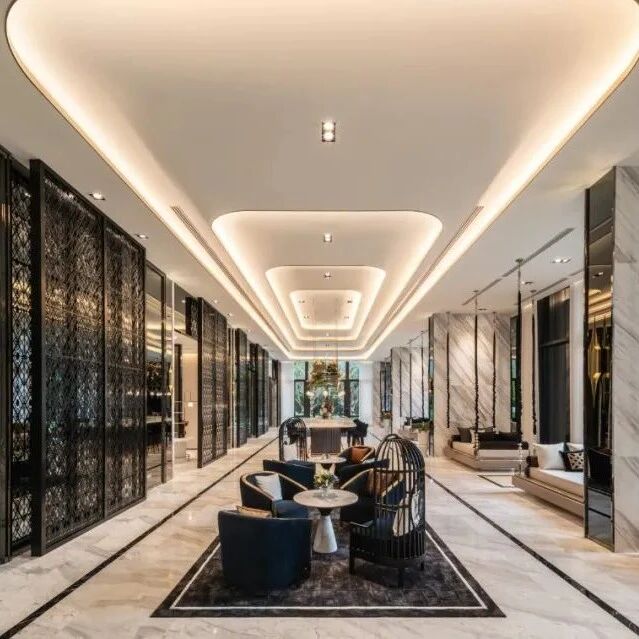
原创视觉,非项目实景。真正的豪宅体验常藏在抵达、安静与维护细节里。
曼谷这一轮豪宅叙事里,最显眼的词是Branded Residence。品牌可以带来设计标准、礼宾服务、全球认知和运营体系,但品牌住宅并不是把酒店名字贴在公寓门口。
真正影响长期价值的,是四个阶段:设计标准有没有落到施工;入住后谁负责服务与维护;品牌费、管理费对应哪些具体内容;多年以后,二手买家是否仍愿意为这份运营记录买单。
图4|品牌住宅价值链。品牌的价值需要在交付和运营中持续兑现。
C9 Hotelworks在2024年的市场回顾中曾预计,2026年泰国将有1,897套品牌住宅计划完成,其中曼谷988套。这个数字是当时的项目计划,不等于截至今天已经全部完成;但它解释了为什么2025—2026成为关键交付窗口,也意味着品牌之间的竞争会从“谁的名字更响”转向“谁运营得更稳”。
看品牌住宅时,至少要问清:品牌合作期限多长?日常服务由谁提供?哪些服务包含在管理费内?出租是否受限制?品牌退出或更换时合同如何处理?这些问题不够浪漫,却比大堂香氛更接近长期价值。
CBRE披露的Central Lumpini交易样本中, Leasehold占55%, Freehold占45%。这是一个很适合做标题的数据,也最容易被误读。
它说明,在极少数顶级位置和高完成度综合体里,买家会用产权期限换取公园、商业、酒店服务和城市资源;它不说明买家普遍不在乎产权。
Leasehold剩余年限、转售条件、继承安排、融资限制以及期满后的处理,都会影响下一位买家愿意出多少钱。极佳位置可以提高接受度,却不会消灭期限。
第一类是把曼谷当作长期生活基地的家庭。
他们优先考虑三房以上、储物、厨房、学校和医院通勤,真正决定体验的是早晚高峰、儿童动线、司机等待和长期维护。会所再华丽,如果每天回家都要堵在最后两公里,也很难成为好房子。
第二类是跨城市生活的国际买家。
他们可能每年只住几个月,更依赖礼宾、保养、钥匙管理和出租协助。对这类人,品牌运营与mixed-use资源的权重会更高,但也要接受更高的持续费用。
第三类是把豪宅当作资产配置的人。
他们最应该看的是总价带、潜在租客、同楼二手挂牌、持有费用、产权和买家池。如果项目只能吸引与自己完全相同的一小群买家,退出流动性就要打折。
图5|豪宅六维核验框架:不打虚拟分数,只逐项找证据。
Supalai官网显示,Supalai Icon Sathorn位于Sathorn,用地约7-3-82莱,住宅塔楼56层,共720套,覆盖一房至四房及Penthouse;项目同时包含住宅、办公和商业。
从市场上看,它具备几项容易被买家理解的标签:Sathorn核心商务区、mixed-use、已经可以看实景、多种大面积户型和完整公共空间。
但真正专业的介绍不能停在标签上。到现场之后,我们更建议看这五件事:
从目标房源到Sathorn、Silom、学校或医院的真实高峰通勤时间和效率;
具体单元的朝向、玻璃隔热、设备噪声、景观遮挡和电梯动线;
720套住宅与办公、商业并存时,住宅私密性和公共区域分流;
不同户型面对的实际买家池、出租需求和未来比较盘;
具体房源的产权形式、外籍配额、车位权益、管理费、促销和交付状态。
曼谷豪宅的确出现了强势数据,但这不是一个“高净值人群不受经济影响”的简单故事。更像是一次淘汰赛:普通购买力承压,外国买家更谨慎,新供应重新增加;与此同时,少数核心区、已交付、运营逻辑清晰的产品把需求吸了过去。
所以,别急着问哪一个项目最豪。先问:它的地段效率能不能被一周生活验证?完成度能不能现场验证?品牌服务能不能通过合同和运营验证?产权与未来买家池能不能被文件和交易记录验证?
如果六个问题都有答案,市场不普涨也不必太担心。如果答案只能靠销售话术补齐,再热的数据都与你无关。
「项目户数」 :880户
「项目楼层」 :50层
「楼层构造」 :
The Concierge Galerie、The Grand Chamber、The Blue Saloon
The Great Lawn、The River Sala
The High Garden、The Gym
50层:
The Sky Oasis、The Sky Library、The Sky Chamber、The Sky Bar、The Cloud Fitness、The Sky Pool(带有水疗室和儿童泳池)
「交付标准」 :精装修
「项目户型」 :
一居室:31㎡-35㎡
复式一居室:50㎡
二居室:51.5㎡-69.5 ㎡
复式二居室:65㎡
三居室:86 ㎡
「交付时间」 :现房,即买即住
「物业费」 :65 泰铢/㎡/月
「维修基金」 :600 泰铢/㎡/一次性
「付款方式」 :定金一居室5万泰铢;二居室10万泰铢
首付5%+尾款95%
读者评论
0 条评论