泰国对美出口增长41.7% 对华逆差超551亿美元 供应链深度绑定成主因
2026年前7个月,泰国对美国出口同比增长41.7%,而对华贸易逆差达551.30亿美元。分析显示,逆差主要源于中国零部件、设备等生产资料的进口,经泰国加工后出口至美国等市场,形成供应链上下游关系。
 观察
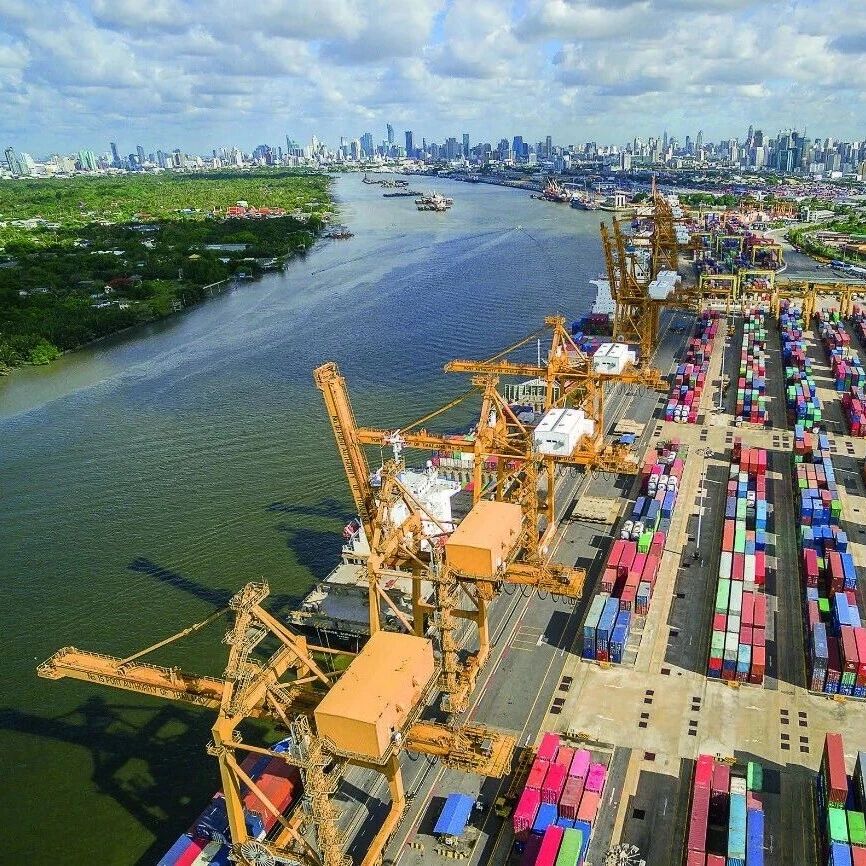
一边是泰国对美国出口同比增长41.7%,一边是泰国对中国贸易逆差达到551.30亿美元。
如果只看进出口表格,很容易把这件事讲成一个简单故事:美国给泰国带来订单,中国则让泰国背上逆差。
可当进口商品被逐项拆开,故事就变了。
来自中国的钢材、铝材、电子零部件、机械设备和建厂物资进入泰国,经过组装、加工和生产后,又以“泰国出口”的名义销往美国、欧洲、亚洲和东盟。泰国账面上的“对华逆差”和“对美出口大增”,很可能就是同一条供应链的上下游。
这意味着,中国在泰国贸易账本中不只是一个进口来源国,也是支撑其部分工业出口的重要上游力量。
2026年1至7月,泰国出口额达到2315.310亿美元,同比增长18.2%;进口额达到2668.855亿美元,同比增长37.8%;贸易逆差353.545亿美元,约合1.236万亿泰铢。
仅7月一个月,泰国出口347.891亿美元,同比增长21.6%,连续第25个月保持增长;进口383.996亿美元,同比增长36.7%,当月逆差36.105亿美元。
出口已经连续增长两年多,逆差为什么反而迅速扩大?关键不只是“买了多少”,还要看“买进来的是什么”。
今年前7个月,泰国对美国出口562.882亿美元,同比增长41.7%。美国成为拉动泰国出口增长最显眼的市场之一。
另一边,泰中双边贸易额达到1088.04亿美元。泰国对中国出口268.37亿美元;按照贸易总额和出口额推算,泰国自中国进口约819.67亿美元,形成551.30亿美元贸易逆差。
其中,泰国自中国进口的电气机械及零部件达到193.73亿美元,同比增长约83%。这一变化与泰国电子、数字基础设施和新产业投资升温相互呼应,也说明对华进口中包含着数量可观的工业投入。
这里有一个看似反常的地方:泰国对中国一个市场的逆差,竟然高于泰国同期353.545亿美元的整体逆差。
原因并不复杂。泰国在对华贸易中出现较大缺口,但对美国及其他市场的顺差抵消了其中一部分,因此双边逆差可以高于全国整体逆差,两组数字并不冲突。
泰国商会主席普伊在接受泰国《民族商业报》专访时,将自中国进口的货物大致分成三类:普通进出口商品、用于生产的资本品和原材料,以及随投资项目进入泰国的机器与设备。
第二类和第三类货物进入泰国后,很多并不会直接摆上商场货架。钢材、铝材、电子部件和机械设备被送进工厂,成为生产线的一部分;产品完成组装或加工后,再被销往美国、欧洲及其他市场。
于是,同一件商品在产业链上留下了两笔记录:零部件进入泰国时,形成泰国对中国的进口;成品离开泰国时,又形成泰国对美国等市场的出口。
普伊据此估算,如果只观察一般商品买卖,泰国对华贸易逆差可能不超过100亿美元。需要强调的是,这是泰国商会主席提出的分析性估算,并不是海关公布的新数字,也没有改变551.30亿美元这一双边贸易逆差。
他的核心建议,是在正式贸易总额之外增加更细的分类,让政策制定者看清哪些是消费品进口,哪些是生产投入,哪些是伴随新工厂进入泰国的投资设备。
泰国商业部披露的进口结构,为上述判断提供了另一组依据。
今年前7个月,泰国进口原材料和半成品1232.555亿美元,同比增长49.8%;进口资本品713.338亿美元,同比增长34.6%。两类合计占进口总额的72.9%。
相比之下,消费品进口额为244.563亿美元,同比增长9.3%,只占总进口的约9.2%。
泰国商业部还换了一个角度计算:如果只看面向消费者的商品,并剔除与生产、出口、能源及国防物资有关的项目,泰国同期反而实现133.156亿美元顺差。
这组数据至少说明,泰国今年贸易逆差急剧扩大的主要原因,并不是居民突然大量购买外国消费品,而是生产资料、零部件、机器设备和能源进口显著增加。
需要说明的是,72.9%反映的是泰国从所有国家进口商品的总体结构,不能直接写成“泰国从中国进口的商品有72.9%属于生产资料”。但它与泰国商会对中国货物流向的解释能够相互印证:自华进口中,确有相当一部分被用于生产、投资和再出口。
一台机器在入境当月会被完整计入进口额,却可能在此后数年持续生产;一批中国零部件会扩大当期逆差,也可能在数周后变成面向美国市场的电脑、电话设备或其他工业品。
只盯着逆差数字,就容易把生产能力误看成负担,把产业链投入误读成单纯消费。
中国向泰国提供的,也不只是价格具有竞争力的商品。完整的配套体系、机器设备、电子部件和交付能力,正在帮助泰国更快承接新产业与新订单。这正是对华逆差不能被简单等同于“泰国吃亏”的原因。
泰国7月工业品出口同比增长24.2%。其中,计算机、设备及零部件增长63.2%,电话、设备及零部件增长160.3%,电路板增长35.2%。剔除石油相关产品、黄金和国防物资后,泰国当月出口仍增长23.3%。
这些增长不能全部归因于中国,但它与泰国大量进口设备、电子部件和中间品的结构相互呼应。没有稳定且具有成本优势的上游供应,泰国工厂也很难在短时间内扩大产能、完成订单并维持出口竞争力。
中国对泰国的意义也不止于“卖东西”。今年7月,泰国对中国出口同比增长15.2%。泰国商会主席普伊指出,中国对泰国水果、橡胶及其他农产品十分重要。泰中之间还有地理、文化、民间交往、贸易和投资等多层联系,这种关系无法用一张逆差表概括。
泰国商业部提出,下一阶段与中国的合作应从简单的“卖给对方”,升级为“共同生产、共同销售”:推动中国企业增加泰国原料、零部件和劳动力的使用,以泰国农产品开发加工食品、草药及健康产品,再共同进入中国和第三国市场;同时帮助更多泰国中小企业进入中国电子商务平台。
这条路对双方都更有价值。中国企业获得面向东盟和全球市场的生产基地,泰国获得工厂、订单、就业与产业升级机会,泰国农产品和中小企业也能借助中国庞大的消费市场扩大销路。
投资数据已经显露出这种趋势。2026年上半年,泰国收到1299个投资促进申请,总额约1.473718万亿泰铢,同比增长37%;其中外商直接投资申请约1.37万亿泰铢,同比增长80%。来自中国的申请达到321个项目,金额约458亿泰铢。
这些是申请金额,不等于资金已经全部落地。泰国投资促进委员会同时预计,上半年全部获批项目未来可为泰国劳动者创造超过8.2万个岗位,每年采购约3860亿泰铢本地原材料,本地原材料占项目原料需求的42%,并使泰国年度出口能力增加约1.24万亿泰铢。上述预期涵盖所有获批项目,并非中国项目的单独贡献。
这也点出了中泰合作下一步的关键:投资不能只留下进口机器和出口数字,还要让更多泰国供应商、劳动者和技术人员进入产业链。中国企业若能增加本地采购、培养技术人才、开展联合研发,账面上的对华逆差就有机会转化为泰国长期的工业能力。
当然,出口金额大涨,不代表所有收益都已经留在泰国。7月泰国制造业生产指数为94.80,同比仅增长0.46%,环比下降0.94%,产能利用率为57.24%。
出口增幅与本地生产指标之间的差距提醒泰国:除了看货物从哪里出境,还要计算本地创造了多少工资、采购、税收、利润与技术积累。
国际货物贸易统计记录的是商品跨境时的总值,却不会自动告诉人们,一件商品的价值分别由哪些国家创造。
举一个极简例子:一家泰国工厂从中国进口价值100美元的零部件,在泰国完成组装和加工后,以120美元出口到美国。
这笔交易会在三张表上留下不同结果:泰国从中国进口100美元,对华贸易差额减少100美元;泰国向美国出口120美元,对美贸易差额增加120美元;在假设其他投入均来自泰国的情况下,泰国本地新增价值约为20美元。
三笔记录都没有错,但它们回答的是不同问题。进口数据告诉人们货物从哪里进入,出口数据告诉人们成品卖向哪里,增加值才更接近工资、能源、物流、税收、利润和技术能力留在了哪里。
因此,普伊提出“拆分进口结构”,并不是要从官方统计中删除机器、原材料和零部件。按照国际统计规则,这些跨境货物仍应计入进口总额。更可行的做法,是在总额之外公布生产性进口、投资性进口和消费性进口,让公众和政府不再用一个数字判断所有货物。
这也解释了为什么把对华逆差直接等同于“中国挤压泰国”,结论并不完整。如果中国的设备和部件帮助泰国工厂扩大生产,再把成品卖到美国和世界,中国在这条链上就是上游产业伙伴,而不是只有“逆差来源国”这一个身份。
美国市场的需求给泰国带来了大量订单,但美国关税政策和原产地审查也构成不确定性。中国则同时扮演上游供应国、投资来源国和泰国农产品重要市场。
对泰国而言,与其在中国和美国之间做非此即彼的选择,不如把两边优势转化为本国制造业的增长空间。
对准备进入泰国的中国企业而言,有四件事尤其重要。
第一,增加泰国本地原材料和零部件采购,让泰国企业进入供应链。
第二,提高泰国员工在技术、管理和研发岗位中的参与度,使投资带来可持续的技能积累。
第三,完整保存原产地、采购、生产和报关资料,避免把简单转运包装成泰国产品,以应对美国市场日益严格的贸易审查。
第四,把中国的技术、渠道和消费市场,与泰国的农业、食品加工、区位和服务业优势结合起来,形成面向中国、东盟及第三国的新产品。
泰国商界提出“不选边”,不是一句模糊的外交话术,而是供应链现实。美国是泰国重要的成品市场,中国则是设备、零部件、投资和农产品市场的重要伙伴。失去任何一端,都可能削弱泰国的生产与出口能力。
所以,泰国前7个月1.236万亿泰铢的贸易逆差,不能只被读成一张令人紧张的账单。它也可能包含正在安装的机器、正在建设的工厂,以及尚未释放的出口能力。
对泰国更有利的答案,不是削弱与中国的经贸联系,而是让中国供应链更深地连接泰国原料、泰国企业和泰国劳动者。
只要本地采购、就业、技术转移与合规经营能够同步推进,中泰合作带来的就不只是一串进出口数字,而是一次重新塑造泰国产业竞争力的机会。
读者评论
0 条评论