泰国前总理他信申请资产保护令 称本人是“政变牺牲品”
泰国前总理他信就税务局追缴其出售Shin Corp股份176亿泰铢税款并查封资产一案,向中央税务法庭申请临时保护令。他信10月7日出庭作证,称自己是2006年政变牺牲品,主张同一笔售股所得已向国家上缴460亿泰铢,质疑重复征税公平性。
 泰国新闻
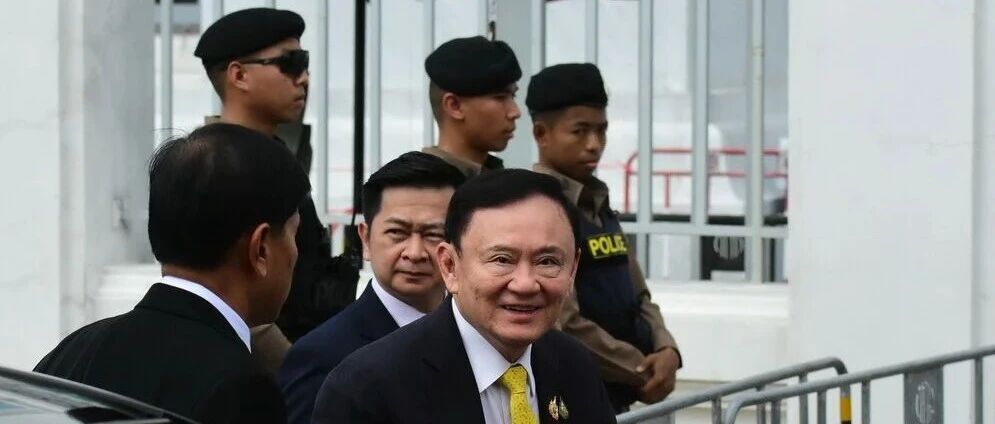
泰国前总理针对税务局查封其出售Shin Corp股份资产一案,申请临时保护令。中央税务法庭定于11月16日作出裁决。他信律师披露,他信就176亿泰铢税款提出抗辩,主张该资金与政府此前收取的460亿泰铢属于同一笔款项,质疑征税公平性,因此请求法院对涉案资产采取临时保护,担忧资产在案件胜诉前被拍卖。
10月7日,中央税务法庭开庭审理他信针对税务局提交的临时保护令申请。案件源于税务局向他信追缴其出售Shin Corp公司股份对应的176亿泰铢税款。该部分资产此前已被最高法院政治职务案件庭裁定收归国有。

他信亲自出庭作证,称被查封的资产包括5辆汽车,其中2辆为定制防弹车。他在担任总理期间曾多次遭遇暗杀,卸任后仍担忧人身安全。若车辆被收缴,将危及自身安全,重新定制又需耗费漫长时间。
面对被告方质询,他信表示车辆目前仍由本人持有,一旦扣押程序继续进行,车辆将被拍卖。他补充道,已无出售股份所得资金作为保证金暂缓缴税。
他信陈述,他之所以出庭,因为自己是2006年政变的牺牲品。股份交易并未给国家造成损失,尽管判决下达时他身在海外,但仍予以尊重。

本次判决的源头是“毒树结恶果”,税务局的执法行为并不正当。他将财政部比作“父亲”,税务局是“儿子”,相关税款早已交给“父亲”,但父子之间没有沟通,导致“儿子”再次向其追讨款项。
除他信本人作为原告证人出庭外,原告方还传唤了税务局前官员作证;被告方则传唤两名税务局法务人员出庭,陈述征税流程以及办案意见。在原告第四名证人作证期间,他信因需处理事务,向法庭申请退庭并获准许。
他信的律师温亚接受采访时称,本案提起诉讼所涉及的争议点,在他信方看来,与此前案件审理的争议点有所不同。在前案中,法院审理的是税务局的税额核定,重点审查核定流程与手续,例如出局传唤文书,以及税务局内部规章执行等程序性问题。

法院下达判决后,税务局一直在追讨税款债务,并且查封他信的资产。目前被冻结的账户存款约9,000万泰铢,另有5辆汽车,以及一处位于清迈府、与其妹妹共有的土地。
有报道称,若他信无足够资产用于查封抵税,后续或触发破产诉讼。
记者提问,本次申请临时保护令,是否会对破产诉讼事宜产生连带影响。温亚表示,破产诉讼是税务局前局长采取的措施,如今局长人选可能更换。该局的立场依然是,若未结清债务,未来可能提起破产诉讼。

不过,破产诉讼流程当中,他信方仍存在争议:这笔税款债务是否真实存在,是否属于逾期未清偿欠款。因此认为该事项应当暂缓处理,按法定程序推进。
温亚表示,他信方提交临时保护令申请的理由是,被查封的部分资产对应的款项,已经上缴、征收入库至国家。他援引与出售Shin Corp股份、执行过往判决相关的460亿泰铢款项,由此产生疑问:该笔资金已上缴国库,为何还要就同一笔所得再次征税?税务局是否就该笔款项与财政部进行核查?
“问题在于,国家已经收缴了这笔资金,但税务局声称并未收到款项。这样对待他信先生是否公平?”温亚说。

本次申请临时保护令,并非请求法院撤销裁定或废止税额核定结果,而是请求法院考量,在案件审理期间,是否有合理理由对涉案资产予以保全。如果资产被拍卖,而后续他信胜诉,那么税务局将如何承担由此产生的后果。
温亚谈及被查封资产时称,尽管部分查封裁定曾被解除,但后续仍有可能启动强制执行偿债程序。因此,他信才申请临时保护令,保全当前已被查封的资产。
他信方向法庭提出的另一项核心争议点,是税务局追缴的税款金额。税务局主张,股份出售所得对应的税款本金约58亿泰铢,再加上罚金与滞纳金,追缴金额合计约170亿泰铢。

他信方主张,如果该笔所得,与此前依据判决处置、并已上缴国库的股份出售收入属于同一笔款项,就必须核实二者是否为同一笔所得。
温亚还引用财政部会计司关于该笔资金的资料,称已有相关文件与资料披露过该笔售股款项以及资金上缴国家的情况,并确认该事项是原告方在本案中提出抗辩的事实依据之一。
关于案件后续流程,温亚表示,检方以案件案情复杂、涉及过往判决由,申请延长提交补充答辩书的期限。原告方对此无异议,法院已准许第三次延期。法院定于11月16日宣读临时保护令裁定。本案主诉讼程序,将依照法院排期推进。
读者评论
0 条评论