泰国银行开始甩卖房产?“不良资产”库存压力加大,Q4或迎来30%降价潮
泰国二手房市场进入关键阶段,银行和资产管理公司持有的待售不良资产(NPA)库存压力上升。泰国央行数据显示,截至2026年第二季度商业银行体系不良贷款约5348亿泰铢,占全部贷款2.82%。
 房产
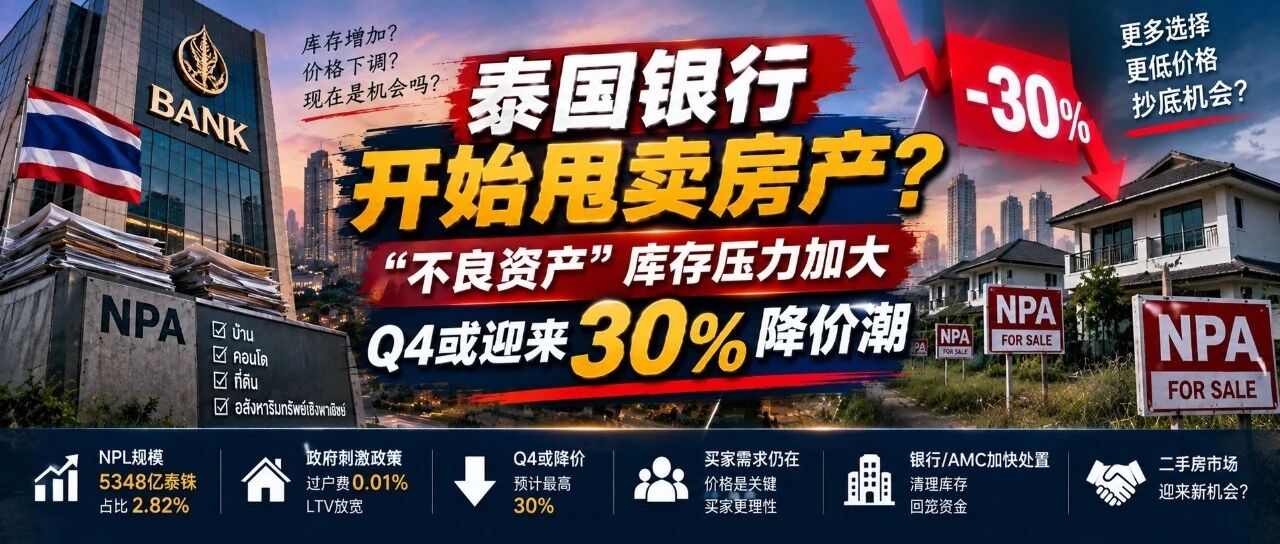

泰国二手房市场,可能正在进入一个比较关键的阶段。
到了2026年下半年,市场上一个越来越明显的问题是: 银行和资产管理公司(AMC)手里的NPA,也就是“待售不良资产”,可能越来越多。
但真正的问题已经不是“这些房子能不能卖出去”,而是:
到底要卖到什么价格,买家才愿意真正出手?
随着市场上的二手房选择越来越多,买家拥有越来越强的议价能力。
对于银行和AMC来说,如果房子长期卖不出去,就意味着还要继续承担持有、维护以及资金占用成本。
因此,今年第四季度,市场可能出现一个值得关注的变化:
银行和AMC开始把“降价”放到去库存策略的核心位置。
泰国本地业内人士预计,部分机构可能会考虑将整个资产组合的价格下调约30%,以换取更快的成交速度。
需要特别说明的是,这里的30%是业内企业提出的 策略性建议和市场判断,并不是所有NPA统一降价30% 。
为什么今年下半年NPA值得关注?
一个重要背景就是银行体系的不良贷款。
根据泰国央行数据,截至2026年第二季度,泰国商业银行体系NPL规模约为 5,348亿泰铢 ,占全部贷款的 2.82% 。
虽然NPL规模较上一季度有所下降,但银行仍然面临比较明显的信用风险压力,尤其是中小企业贷款和消费贷款仍然处于收缩状态。
而对于房地产市场来说,NPL本身并不是最终结果。
当借款人无法正常偿还贷款之后,银行需要进一步处理抵押物。
部分资产可能进入司法拍卖,也有一部分最终进入银行或者AMC手中的NPA资产池。
因此,即使NPL数据本身没有继续大幅增长, 市场上需要处理的抵押资产库存依然可能成为一个重要问题。
这也是为什么今年下半年,NPA市场可能越来越值得关注。

其实,泰国市场并不是没有人想买NPA。
恰恰相反,二手房、银行资产以及低于市场价的房产,一直存在一定的需求。
目前政府的房地产刺激政策,也在帮助释放购买力。
例如,售价不超过700万泰铢的住宅,过户费和抵押登记费降低至 0.01% ;
同时,LTV政策放宽,也提高了一部分买家的贷款空间。
这些政策理论上都有利于买家进入市场。
但问题在于:有购买能力,不等于马上愿意买。
对于现在的二手房买家来说,他们面对的选择非常多。
同一个区域,可能同时存在开发商新房、个人出售的二手房、银行NPA以及AMC资产。
所以买家越来越容易比较,在这种情况下,房子漂亮不漂亮,反而不一定是决定交易的第一因素。
价格差,才是最直接的吸引力。
从二手房市场的实际销售情况来看,一部分买家并不介意房子需要重新装修。
只要购买价格足够低,他们愿意自己承担后期装修成本。
这其实给银行和AMC提出了一个非常现实的问题:是花钱把房子重新装修漂亮,再等待买家?
还是:直接降低价格,让买家自己装修?
两种方式背后的逻辑完全不同。
如果银行投入资金重新装修,房子的展示效果可能更好,但同时也会增加成本。
而且最担心的是:装修花了钱,房子却还是卖不出去。
那么银行不仅承担了装修费用,还要继续承担长期持有成本。
相比之下,直接降价虽然看起来损失了账面价值,但如果能够快速完成交易,反而可以尽快回笼资金。
这也是为什么“价格”可能成为今年第四季度NPA市场最重要的关键词。
如果银行和AMC希望加快资产处置,目前大致可以有三种方式。
把房屋进行全面清洁、维修和装修,提高房子的卖相。
这种方式比较适合地段好、产品本身不错,但因为长期闲置导致房屋状态较差的资产。
问题是成本。
如果投入装修之后仍然无法快速成交,持有成本还会继续增加。
相比全面装修,只做清洁、基本维修和必要整理。
成本相对较低,同时可以改善买家的第一印象。
这种方式适合那些本身并不需要大规模改造的房产。
这是最简单粗暴,同时也可能是最有效的方法。
不花太多钱装修,而是直接把价格调整到买家认为“值得出手”的水平。
对于银行和AMC来说,这实际上是在做一件事情:
用价格换时间。
目前业内提出的30%降价,并不是说所有银行NPA都会统一打七折。
真正的背景是:
目前市场上的“挂牌价格”,与买家真正愿意支付的价格之间,可能仍然存在一定距离。
一些AMC此前采用的是“成本+利润”的定价方式,在这种模式下,价格可能比市场价低约15%。
但这些通常都是针对特定资产,并不能代表整个NPA市场。
因此,业内提出的思路是:
如果目标不是维持账面价格,而是 真正加快整个资产组合的去化速度 ,那么可以考虑对整个资产组合进行更大幅度的价格调整。
其中一个提出的参考幅度,就是约 30% 。
本质上,这不是简单的“打折促销”。
而是在重新寻找:
市场真正愿意接受的价格到底在哪里。
因此,今年第四季度的泰国二手房市场,值得特别关注。
一方面,银行和AMC需要继续处理不良资产和抵押物。
另一方面,政府的房地产刺激政策仍然为部分买家提供支持。
再加上二手房市场本身存在大量选择,买家不会像市场火热时期那样“看到房子就抢”。
他们会越来越理性。
价格不够便宜,就继续等。
这也是为什么,未来几个月市场可能出现一个很有意思的现象:
不是没有房子卖,而是卖家必须更加认真地考虑买家愿意付多少钱。
如果未来NPA价格确实出现明显调整,对于买家和投资者来说,机会当然会增加。
但“银行房”便宜,并不意味着所有银行房都值得买。
真正值得关注的还是三个因素:
第一,位置。
同样是NPA,核心区域和偏远区域的流动性完全不同。
第二,真实市场价值。
不能只看银行说打了几折,而要看折后价格与周边真实成交价相比到底便不便宜。
第三,未来出租和转售能力。
如果买下来以后没人租、没人接手,那么即使价格便宜30%,也未必是好资产。
读者评论
0 条评论