泰国83岁老人控诉银行61万泰铢不翼而飞 监控反转后200万疑团待解
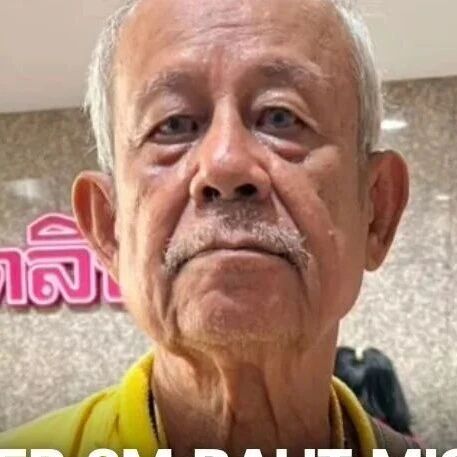
泰国曼谷一名83岁老人塔纳蓬·普塔蓬向媒体求助,称其银行账户中61.56万泰铢被取走,且2024至2025年间存入的逾200万泰铢未反映在余额中。
 泰国新闻
536,977.41泰铢,加上78,622.59泰铢,刚好是615,600泰铢。
这两笔精确到萨当的取款记录,让一场发生在曼谷的银行纠纷迅速走入公众视野。83岁的泰国老人塔纳蓬·普塔蓬声称,自己从未办理这两笔业务,账户里的61.56万泰铢却在同一天被取走;他还表示,自己在2024年至2025年间陆续存入的逾200万泰铢,也没有如预期反映在账户余额中。
老人带着资料向媒体求助后,舆论最先看到的是一个令人不安的故事:年迈储户的钱不见了,银行说是他本人取的,监控却似乎拿不出来;他已经报案数月,仍没有得到答案。
然而,不到24小时,警方公布的调查说法让案件突然反转。然那哇警署负责人表示,警方、老人和银行三方已经共同查看监控,画面显示老人本人到场办理取款,并足额拿走现金。老人当时也曾承认,但第二天又再次表示钱不见了。
61.56万泰铢的去向似乎已经清楚,可这并不等于整场争议已经结束。警方同时确认,老人所称“累计存入逾200万泰铢、余额却没有相应增加”的问题,仍在等待银行进一步核查和说明。
这起事件最值得关注的,已经不只是“谁说了真话”,是一笔银行存款出现争议后,事实究竟应该怎样被一项项还原。
据泰国《每日新闻》报道,8月20日,83岁的塔纳蓬带着文件和相关资料向媒体求助。他称,自己发现曼谷一家银行然那哇一带的支行账户出现异常。银行名称并未公开。
老人说,出现争议前,账户余额约为1,617,193.42泰铢。存折记录显示,2024年10月21日,账户发生两次取款:第一笔为536,977.41泰铢,第二笔为78,622.59泰铢,合计615,600泰铢。
按照他的最初说法,这两笔钱并非由他本人取走。更让他不安的是,2024年至2025年间,他还曾多次向账户存入资金,累计超过200万泰铢,但账户余额没有按照他理解的金额增加。
塔纳蓬解释,由于年事已高,过去没有仔细核对存折,直到后来重新检查,才注意到这些异常。他随后找到银行经理询问,对方告诉他,两笔争议取款是由他本人办理。老人要求查看交易当天的监控,却称自己被告知没有相关画面。
银行的说法与老人的记忆完全相反。于是,2026年4月23日,他前往然那哇警署报案,希望警方查清资金去向。老人称,此后他多次通过电话和通讯软件联系负责调查的警员,得到的答复只是“正在核查”,案件没有出现他所期待的明确进展。
他还表示,警方曾告诉他,银行不便交出部分重要原始文件,需要自行留存;银行提供的另一段监控虽然拍到他出现在支行内,却不是两笔争议取款发生的日期。由于仍未得到答案,他打算再到帕耶格莱警署寻求协助。
在最初报道中,老人甚至担心,自己继续追查可能遭遇危险,并要求如果自己发生意外,警方应把这场账户纠纷列为调查方向之一。
需要强调的是,这只是老人表达的个人担忧。公开资料没有证据显示他受到威胁,也没有证据证明事件涉及所谓“有影响力人物”。
8月21日,然那哇警署署长潘萨·阿莫拉披塔向《每日新闻》回应称,61.56万泰铢并没有失踪。
按照警方披露的调查经过,老人报案后,警员曾陪同他前往涉事银行支行,与银行经理共同核查监控。警方称,三方当场看到的画面清楚显示,塔纳蓬本人到银行办理了取款,并足额领取现金。
警方还称,面对监控时,老人一度承认取款人为自己,但次日又再次表示资金失踪,并继续向银行、警方及其他渠道投诉。
警方同时补充了一项此前英文报道没有写清的关键细节:涉事账户是定期存款账户,不同批次资金的存入时间和到期时间并不一致。部分资金已经到期,可以提取;部分尚未到期,不能按照同样方式支取。
银行当时先处理了可以提取的金额,因此两笔记录才会精确到小数点后两位,最终合计恰好为615,600泰铢。
警方表示,针对这部分取款争议,调查已经完成,办案人员准备形成不予起诉意见并将案卷交由检方审查。
这里需要区分法律程序:警方准备提出“不予起诉”的意见,并不等于检方已经作出最终决定。警方还称,相关程序结束后,银行和涉事人员是否采取进一步法律行动,将由相关方依法决定。截至目前,没有公开信息显示银行已经提起诉讼。
这段调查结果,推翻了“61.56万泰铢在本人不知情的情况下被取走”这一核心指控。
不过,报道仍留下一个没有解释的细节:老人最初称没有取款当日的监控,警方随后却称三方已经共同看到清晰画面。究竟是最初沟通不准确、调取的日期不同,还是报道转述存在偏差,现有公开资料没有交代,不能自行补出结论。
61.56万泰铢已有监控和警方说法支撑,并不意味着老人提出的所有账户疑问都已获得解释。
然那哇警方明确表示,老人所称2024年至2025年间累计存入逾200万泰铢、账户余额却没有相应变化的问题,目前仍在核查,仍需等待银行说明。
公开报道也没有披露这些存款的具体日期、每笔金额、存款凭证、利息计算方式,以及是否分布在不同定期存款批次或账户中。
因此,现阶段不能把逾200万泰铢直接写成“又一笔失踪资金”,也不能因为61.56万泰铢的指控被监控推翻,就认定其余账目必然没有问题。
这是两组不同的争议:第一组需要回答“是谁取了钱”,警方称监控已经给出答案;第二组需要回答“老人所持存款凭证与银行系统记录能否逐笔对应”,答案尚未公开。
一个83岁的老人可能记错一笔取款,与他是否有权要求银行解释另一组账目,是两件事。公平的处理,不是舆论在一夜之间从同情转向嘲笑,是把存款日期、账户类别、到期时间、取款凭证、签名、监控和现金交付记录逐项对齐。
同样,现有报道没有任何医学资料,外界也不应仅凭老人前后说法不一,擅自推断其存在认知障碍。记忆为何出现差异,应由事实证据解决;健康问题如有需要,则应由专业医生判断。
这起事件还有一个容易被忽略的传播细节。
《每日新闻》在8月20日18时11分发布老人的最初投诉,随后于8月21日16时17分刊出警方回应;相关英文报道则于当天16时33分发布,仍主要采用最初版本,没有纳入16分钟前已经出现的警方调查进展。
也就是说,只看英文报道,读者会得到“银行和警方无法解释资金去向”的印象;继续追到泰文原始报道,案件的核心部分已经发生反转。
跨语言新闻最危险的不一定是翻译错误,有时是信息停留在上一轮。标题还在传播,事实却已经向前走了一步。
对于普通储户而言,这起事件也给出了比“相信谁”更实用的答案。
第一,不要只凭存折最后一页判断余额。定期存款可能分批存入、分批到期,能够支取的本金、尚未到期的本金、利息和提前支取规则并不相同。最好同时索取或下载完整账户流水,把每笔存款凭证与银行系统记录逐一核对。
第二,现金存入后不要只拿着收据离开。应当场检查收据上的账号、金额、日期和柜台信息,并通过存折更新、手机银行或正式流水确认资金已经入账。定期存款还应单独记录每一批资金的到期日和支取条件。原始凭证不要只拍照后丢弃,纸质件和电子备份最好同时保存。
第三,发现异常时,把“口头询问”升级为“正式投诉”。泰国央行公布的金融消费者权利说明中,明确把“账户存款丢失”列为应当尽快向金融机构投诉的情形。银行应向客户提供已经受理投诉的凭证,并在适当时间内告知处理结果。
泰国央行公布的银行服务时限资料还显示,银行一般应在15个工作日内完成投诉处理,或至少向客户通报进展。如果银行没有适当跟进,可向泰国央行金融消费者保护渠道投诉或拨打1213咨询。
第四,怀疑存在未经授权的交易时,应立即联系银行官方渠道,暂停可能继续造成损失的银行卡或电子银行服务,同时保存完整流水、短信提醒、存取款凭证、报案记录和投诉编号。
向银行提出书面核查时,应把争议交易的日期、金额、网点和交易方式列清楚,而不是只说“钱少了”。能否调取监控、签名文件或其他原始记录,要依银行程序及警方调查依法处理,越早提出越有利于证据保存。
第五,对在泰长期生活的华人家庭而言,老年人的财务自主权应当得到尊重,但家人可以在本人同意的前提下,协助开启资金变动提醒,并定期共同核对流水。
最稳妥的保护不是替老人把钱全部管起来,是让每一笔资金变化都能及时被看见、被确认、被留下凭证。
泰国央行同时指出,如果调查证明损失源于银行自身错误,或银行员工故意、疏忽造成损害,客户有权获得相应赔偿;如果问题源于客户自身操作失误,银行则不必当然承担赔偿责任。
换句话说,责任不取决于谁先向媒体讲述,也不取决于哪一方更容易获得同情,而取决于完整证据最终指向哪里。
这场61.56万泰铢的争议,监控已经让核心情节翻转;那笔逾200万泰铢的账目疑问,则还需要银行拿出更完整的核对结果。
结论,不应停在“老人说”或“银行说”,应落在每一笔资金都能找到来路、去向和凭证。
读者评论
0 条评论