中国人对泰国的认知:为什么总把它看成“低技术国家”?
一篇评论文章指出,中国人常以自主研发能力衡量泰国科技水平,因而低估其技术应用能力。文章以泰国研发投入、医疗器械进口、质子治疗中心、数据中心投资和半导体封装测试等数据为例,认为泰国是技术输入与应用活跃的开放市场,而非简单“低技术国家”,并提醒应区分原创研发与技术落地两种能力。
 观察
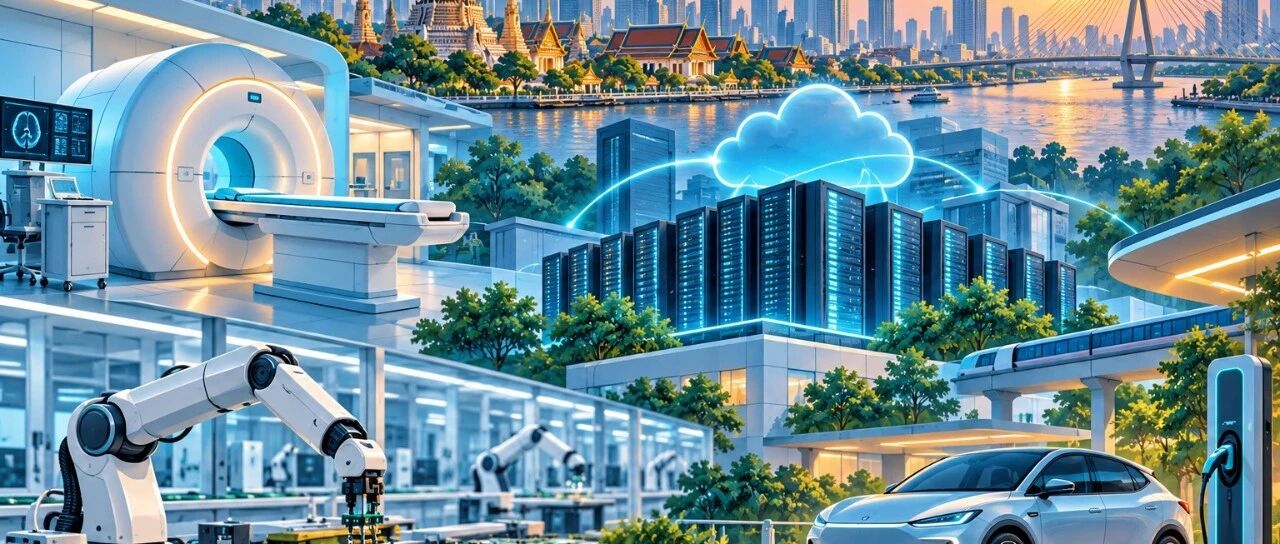
中国人判断一个国家的科技水平,有一个非常强烈的习惯:先问是不是自主研发。芯片能不能自己设计,操作系统是不是自己的,发动机是不是自己的,药是不是原研的,医疗设备是不是国产的。这种思维并不奇怪。中国是一个十四亿人口的大国,又经历过长期技术追赶和外部技术限制,“自主可控”天然具有战略意义。一个如此巨大的经济体,如果关键技术全部依赖进口,当然会产生严重的安全问题。
但如果拿这把尺子去量泰国,很容易得到一个结论:泰国科技不行。2023年泰国全国研发支出约1681亿泰铢,占GDP约0.94%。从科研投入、原创专利、基础科学、大型科技企业等指标看,它显然不是美国、中国、日本、韩国这种意义上的技术强国。问题在于,一个七千万人左右的中等规模开放经济体,真的需要把所有东西都自己重新发明一遍吗?
这就是中国人理解泰国时经常出现的第一处错位。我们习惯用“生产者能力”判断现代化,泰国更多依靠“使用者能力”和“吸收能力”参与现代化。它可能不会设计全球最领先的医疗设备,但可以买;不会开发全球最先进的云平台,但可以让AWS、Google、Microsoft直接进来;不会独立完成整个半导体产业链,但可以在封装、测试、PCB、硬盘和汽车电子等环节成为全球供应链的一部分。这不是同一种发展模式。
医疗是最容易让中国游客产生认知反差的地方。很多人到了泰国,看见街边还有电线杆缠成一团、摩托车横冲直撞,潜意识里很难把这样的城市景观和顶尖医疗技术放在一起。可医疗技术的现代化,从来不要求一家医院自己生产CT机。
美国商务部统计,2024年泰国医疗器械市场规模约82亿美元,当年进口约27.5亿美元医疗设备,美国设备占进口额约18%,并且仍然是心血管设备、超声、X光、电诊断设备等高技术产品的重要供应国。中国和德国也占有很大份额。换句话说,泰国医院需要先进设备的时候,并不会先讨论“我们能不能花20年自己研发”,而是谁的机器好就买谁的,谁的技术成熟就引进谁的。
于是会出现一个很有意思的结果:本国制造能力和医院实际能够使用的技术水平,并不是一回事。朱拉隆功医院已经拥有东南亚首个质子治疗中心,泰国多地大型医院普遍使用IMRT、VMAT等先进放疗系统,2026年8月还完成了国内首次跨越250多公里的机器人远程手术,曼谷医生远程操作机器人,为呵叻患者实施前列腺癌手术。
这当然不能简单写成“泰国医疗全面超过北京协和”。这种比较既没有统一指标,也没有必要。更准确的说法是:泰国顶尖医院在若干专科、医疗设备、国际医疗服务和复杂治疗能力上,已经处于亚洲高水平,不能再按照普通中国人想象中的“发展中国家医院”来理解。康民国际医院早在2002年就是亚洲第一家获得JCI认证的医院,目前仍保持相关国际认证,其部分临床项目也获得专项认证。
问题来了:如果一个患者能在曼谷接受世界主流先进治疗,那么机器究竟是不是泰国自己发明的,对这个患者真的那么重要吗?
药品领域也容易出现类似误解。有人会说,泰国并没有辉瑞、默沙东、诺华这种全球原研药巨头,所以泰国制药水平不高。这句话只能说对一半。泰国本土药厂确实主要集中在仿制药和常规药物生产,高价值原研药则主要由跨国公司进口和销售。泰国药品市场的重要企业包括Novartis、GSK、Pfizer、AstraZeneca等国际药企,同时泰国政府制药组织也承担部分药品生产、进口和降低药价的角色。
一些国际药企也通过技术许可、合同生产、本地制造等方式进入泰国市场。不过,把这种合作统称为“美国友情授权”并不严谨,企业不是来做慈善的,它背后仍然是专利、许可、采购、市场准入和商业利益。但这种模式的确说明泰国的另一种能力:它不一定拥有药物最上游的知识产权,却可以通过一个相对开放的监管和医疗体系,让世界先进药物较快进入本国临床应用。
泰国FDA既管理国内药品制造许可,也对海外生产设施实施GMP审查和进口许可。一个普通患者最终关心的,往往不是药的分子最早在哪个国家实验室被发现,而是自己能不能用得到、医院敢不敢用、医保或个人能不能负担。从这个角度看,泰国科技体系有一种很明显的“应用主义”色彩:不一定什么都自己做,但能用的,尽量接进来。
这也是许多中国商人进入泰国以后最容易吃亏的一点。有些人第一次来到东南亚,脑子里还保留着几十年前的地区想象:觉得泰国既然人均收入低于中国沿海,产品只要便宜就能卖。结果真正进入市场后才发现,完全不是这么回事。
泰国消费者可能不愿意为一个陌生品牌付高价,但他们对日本汽车、欧洲奢侈品、美国医疗产品、韩国化妆品、中国手机和电动车并不陌生。这意味着中国企业进入泰国竞争的,并不是“当地落后产品”,而是Toyota、Honda、Apple、Samsung、Siemens、GE Healthcare、Pfizer、Google、AWS,以及后来大量进入的中国品牌。
所以泰国真正的市场性质,不是一个低水平商品倾销地,而是一个国际品牌高度混战的开放市场。谁都可以进,但进去以后,要和全世界打。这就是为什么有些中国企业觉得泰国市场很小,却意外地难做。不是消费者不知道好东西,恰恰相反,他们见过的好东西太多了。
今天看泰国的数字产业,这种特点更加明显。AWS、Google、Microsoft、TikTok、Equinix以及中国的数据中心与云计算公司都在泰国布局。公开资料显示,仅2025年泰国投资促进委员会收到的数据中心投资申请就达到7000多亿泰铢规模;2024至2026年获批项目的投资者同时来自泰国、中国、美国、阿联酋、日本、新加坡、印度、澳大利亚等多个国家和地区。
这就很像一座竞技场。泰国自己并没有AWS,没有Google,没有Microsoft,也没有阿里巴巴或者腾讯这种全球云平台,可这些公司都愿意把服务器、资本、工程团队和云服务放进泰国。于是泰国获得的是另一种价值:基础设施、就业、技能培训、云服务能力、数据中心工程人才,以及整个数字经济所需要的底层环境。
例如AWS已经与泰国高校合作建设数据中心工程人才项目,Google也在泰国开展数字技能培训。所以,如果只问一句“泰国有没有自己的Google”,答案当然没有;但如果问题换成“泰国企业能不能用Google、AWS和Microsoft提供的全球最新云技术”,答案完全不同。这就是两种科技观之间的差别。
半导体尤其能够说明问题。泰国目前最强的并不是芯片设计和晶圆制造,而是在封装测试、PCB、电子零部件、硬盘和汽车电子等中下游环节。Krungsri研究明确指出,泰国在半导体价值链中主要处于Assembly、Test and Packaging阶段,而芯片设计和晶圆制造这些高附加值环节仍然较弱。
如果按照“中国式评价体系”,当然会说核心技术还在人家手里。这没有错,但问题是,泰国并没有停在那里。2023年至2026年上半年,泰国获得的半导体及先进电子产业投资申请已经超过9000亿泰铢,涉及PCB、AI服务器、光通信、功率器件、硬盘和半导体封装等大量项目。泰国最新产业规划也明确提出,未来几十年逐步往芯片设计、晶圆制造和先进封装方向提高。
所以,今天的泰国不是一个“什么都不会”的国家,更像一个正在从“会生产别人的技术”,慢慢向“参与技术本身”移动的国家。这条路当然比中国慢,但对一个七千万人口的经济体来说,它也未必需要复制中国的完整产业链。
这里面其实有一种很有意思的“视觉偏差”。中国过去二十年的现代化非常强调“看得见”:高铁、地铁、摩天大楼、新能源车、移动支付、机场、高速公路和大规模城市更新。中国城市的现代化,经常以大体量物理建设的方式直接展示出来。
泰国则很不一样。曼谷最先进的医院旁边可能就是一条非常普通的巷子,价值几十亿泰铢的数据中心附近,也可能还有路边摊,国际学校外面照样可能堵满摩托车。曼谷商场可以是世界一流水平,走出去200米,电线依然乱得像一锅面条。于是中国游客最容易产生一种判断:“这国家不发达。”
因为我们很习惯从城市外观判断国家能力。但泰国的现代化经常藏在另一种地方:医院的手术室里、罗勇的工厂里、春武里的产业园里、银行后台、云计算机房、机场系统、购物中心供应链和国际酒店管理体系里。这些东西没有高铁那么容易拍照,却同样属于现代化。
说到这里,也不能从一个误区跳到另一个误区。泰国科技确实存在明显短板。研发投入仍然偏低,基础科研能力有限,高端芯片、先进医疗设备和大量原研药依赖进口。泰国医疗器械本土生产也仍然以橡胶、塑料等中低技术产品为主,高技术设备高度依赖跨国公司。
人才也是问题。泰国现在大量引进半导体、数据中心和AI投资,最大的瓶颈之一恰恰就是工程师和技术人员不够。所以,“泰国根本不需要研发”并不准确。如果永远只做应用市场,最终利润、专利和标准还是掌握在别人手里。事实上,泰国自己也已经意识到这一点,所以正在推半导体国家战略,希望从封装测试逐步进入芯片设计、晶圆和先进制造。
真正准确的判断应该是: 泰国过去更擅长技术引进和应用,而不是原创研发;现在它正在尝试把“会用”进一步变成“会做”。
所以,中国人认识泰国,最容易犯的错误,就是把泰国放在一条从“落后”到“先进”的直线上,然后问它到底排在中国前面还是后面。其实很多国家根本不在同一条线上。
中国的发展逻辑是大国逻辑。市场巨大,产业链完整,安全要求高,所以越来越强调自主技术、自主品牌和国产替代。泰国则是典型的中等规模开放经济体逻辑。它没有资源把所有产业从头做一遍,所以更愿意把整个世界当供应商。美国医疗技术好,就买美国的;日本汽车体系成熟,就让日本企业来;中国电动车有竞争力,就引进中国车企;欧洲工业设备强,就用欧洲设备。谁好用,谁进来,然后所有人一起在泰国市场竞争。
这不是科技民族主义,甚至有点科技实用主义。它当然有风险,一旦全球供应链中断,就会暴露依赖。但它也有一个巨大优势:不需要等本国技术成熟,社会就可以直接使用世界成熟技术。
这也是为什么一个国家看起来没有多少全球科技品牌,却不妨碍它的医院、商场、汽车厂、通信网络和数据中心使用国际第一梯队的产品。
所以,如果以后再有人问“泰国有什么科技”,我不会急着列几个泰国自己的科技品牌,因为这个问题本身就带着一种中国式前提:只有自己发明的,才叫拥有科技。
泰国给出的答案可能完全不同: 我不一定发明它,但我可以把它变成日常生活的一部分。
这也是为什么泰国最值得研究的,并不是它到底“先进”还是“落后”,而是它如何把一个研发能力并不突出的国家,变成一个国际技术高度竞争、快速落地和商业化的市场。曼谷最好的医院,可以同时使用美国、德国、日本的设备;罗勇的汽车产业,可以同时容纳日本、中国、欧美供应链;数据中心里,可以同时出现美国和中国的云计算资本。泰国人并不觉得这有什么矛盾,好用就行,市场会选择。
这是一种非常泰国式的现代化。它不宏大,不强调“这是我们自己发明的”,甚至常常显得没有什么国家科技叙事。但当一个病人躺上手术台的时候,他真正需要的是机器人能够工作;当一个企业连接服务器的时候,它真正需要的是云平台稳定;当一个消费者买车的时候,他真正关心的也是安全、质量和价格。
从这个角度看,泰国当然不是美国、日本或者中国意义上的科技强国,但它也绝不是许多中国人想象中的“低技术东南亚国家”。更准确的说法应该是: 泰国自己创造世界前沿技术的能力有限,却具有相当强的国际技术吸收、商业应用和市场筛选能力。
这两件事情,看起来很像,其实完全不是一回事。而中国人真正理解泰国,也许就应该从这个区别开始:一个国家是否现代化,并不只取决于它能发明多少东西,还取决于世界已经发明出来的好东西,它到底能不能迅速、安全而有效地用起来。
如果把前面的判断全部拿掉,只看数据,泰国的特点其实更加清楚:它不是一个高研发强度国家,却是一个高技术输入、高技术应用以及国际资本竞争都非常活跃的市场。
首先看研发。泰国国家研究委员会公布的数据显示,2023年泰国研发支出约为 1681.06亿泰铢 ,占GDP的 0.94% ;其中企业研发支出约1121.26亿泰铢,占全国研发支出的约67%。这个比例远低于韩国、日本、美国等典型研发强国,也说明泰国原始创新能力的确有限。如果只看“自己发明了多少”,泰国当然不能算科技强国。
再看医疗技术。2024年泰国医疗器械市场规模约 82.46亿美元 ,其中进口医疗设备约 27.52亿美元 。美国仍是泰国高技术医疗设备的重要来源国,约占进口额的 18% ,中国约占15.9%,德国约占10%。这种进口结构本身就说明,泰国医疗系统不是依靠本国全部自主制造来实现技术升级,而是直接在全球市场上选择成熟设备。
临床应用的数据更加有代表性。朱拉隆功医院的质子治疗中心是 东南亚首个质子治疗中心 ,到2025年底已经治疗超过 1700名患者 。质子治疗属于目前全球高端肿瘤放疗技术之一,这恰恰印证了泰国的特点:技术未必由泰国原创,但先进技术可以较快进入本国医疗体系。
数字产业更能说明这一点。泰国投资促进委员会数据显示,2025年全年投资促进申请金额达到约 1.88万亿泰铢 ,同比增长67%,创下新高。其中数字产业投资申请约 7462亿泰铢 ;仅数据中心项目就达到 36个 ,投资额超过 7280亿泰铢 。AWS、Google等国际科技企业均在泰国持续布局。
先进电子和半导体的资本流入也很明显。2023年至2026年上半年,泰国收到约 879个半导体及先进电子项目 申请,总投资约 9090亿泰铢 。项目覆盖PCB、AI服务器、硬盘、网络设备、光通信、功率器件、汽车电子及半导体封装测试等多个环节。泰国目前优势主要仍在封装、测试、PCB及电子制造,而芯片设计和晶圆制造等上游环节相对薄弱,这正好说明它处于“高技术应用和产业链参与者”而非“全面原创技术中心”的位置。
药品市场同样如此。泰国本土企业主要生产通用仿制药和常规药品,高价值原研药市场长期由国际企业占据,Novartis、GSK、Pfizer、AstraZeneca等公司均在泰国拥有重要市场地位。对泰国而言,关键并不是所有药都必须自己原创,而是能不能把国际药品和医疗技术纳入一个相对成熟的监管、医院与商业体系中。
这组数据其实把全文的判断说得更加清楚。如果只看研发强度,泰国确实不先进;如果看技术应用,答案就完全不同。一个研发投入占GDP不到1%的国家,却可以拥有东南亚首个质子治疗中心,可以吸引七千多亿泰铢的数据中心投资,可以同时容纳美国、中国、日本、欧洲的医疗设备、云计算、汽车和电子产业。
这就是泰国最容易被中国人误判的地方。它不是典型的“技术来源国”,更多是“技术落地国”;不是全球最强的发明者,却是相当成熟的技术消费者、技术应用者和国际技术竞争市场。因此,用一句话概括: 中国更习惯用“我能不能自己造”判断科技实力,泰国则更习惯用“世界上最好的东西我能不能拿来用”判断现代化水平。
两种能力并不相同,也不能互相替代。如果只看前一种能力,就会低估泰国;如果只看后一种能力,又会高估泰国。真正准确的认识应该是: 泰国不是科技强国,却是一个高技术产品高度开放、高端应用高度国际化、国际品牌竞争非常充分的中等规模经济体。
这才是它最真实的位置。
读者评论
0 条评论