泰国税务局追缴他信逾170亿泰铢税款 提请总检察长启动破产诉讼
泰国税务局正追缴前总理他信出售Shin Corp股份案所欠税款及附加款项,总额超170亿泰铢,并已将案件移交总检察长办公室提请考虑破产诉讼。
 泰国新闻
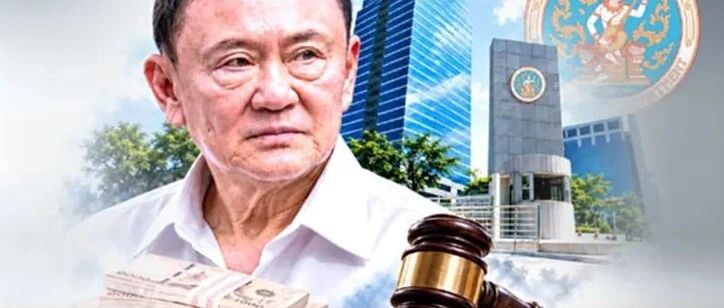
泰国前总理他信·钦那瓦,再次成为一场法律与政治博弈的焦点。税务局正在追讨他信出售Shin Corp集团股份案所欠的税款,含附加款项在内,待缴欠款总额超170亿泰铢。最新进展是,税务局已将案件移交总检察长办公室,提请考虑提起破产诉讼。
一份落款为2026年9月22日、标注“机密”和“特急”字样的税务局文件显示,税务部门正加紧执行生效判决,追缴这笔欠税。此前该局一直在核查他信资产,并采取强制执行措施,但始终未能足额追回欠款。

税务局向总检察长办公室提请启动破产诉讼,给出的关键理由是:该局已两次向他信户籍住址寄送催缴通知书,两次间隔至少30天,文书均已由住处人员签收,但这笔税款至今未缴清。
税务局据此认为,结合上述情形,加上这笔债务金额明确,且超出法定下限,符合1940年《破产法》提起破产诉讼的适用条件,援引该法第8条第9款及第9条作为办案依据。
随之而来的疑问是,为何税务局偏偏在这个时间点采取行动?提起破产诉讼,真的是维护国家利益的最后手段吗?
Shin Corp集团售股引发税务纠纷
Shin Corp集团股权交易事件发生于2006年1月23日,并引发了一场延续至今的税务纠纷。当时,他信家族的离岸控股公司Ample Rich将Shin Corp股份转让给他信子女(潘通泰与萍通塔)二人,每人受让1.646亿股,每股转让价仅1泰铢。而当时大宗交易盘面的市场价格为每股49.25泰铢。

税务局认定,潘通泰与萍通塔实际上是代他信持有股份。每股48.25泰铢的价差(合计价值158.839亿泰铢),应视作他信的应税所得。税务局据此核定个人所得税,叠加罚金与滞纳金,他信的税款总额合计超过176亿泰铢。
他信这起税务案,历经多级司法程序拉锯。在行政复议阶段,他信申请撤销税务核定通知,同时要求免除或减少罚金与滞纳金。但复议委员会认定,该税务核定合法,不存在可以减免罚金、滞纳金的理由,于是裁定驳回他信的复议申请。
之后,他信向中央税务法院起诉税务局以及复议委员会。中央税务法院判决撤销这份税务核定以及复议裁定;专门案件上诉法院随后改判,维持税务核定有效。
案件上诉至最高法院后,审理结果再度反转:最高法院驳回他信的诉讼请求,裁定税务核定结果与复议决定合法有效。

站在税务局的角度,既然最高法院已经确认税务核定有效,剩下的核心问题就是足额追缴欠款,而不是重新对原有法律争议再做举证。
但在他信一方,还有另一层抗辩理由:当初Shin Corp集团售股所得曾被收归国有,这笔资金和当前被追讨的税款债务之间,是否存在关联。
尽管如此,在税务判决终局生效之后,税务局持续追查资产并启动强制执行,核查各类所有权、占有权以及可用于偿债的债权。
本案之所以紧迫,还有一个关键因素:债务强制执行时效问题。税务局评估,本案执行时效为10年,将于2027年3月到期,因此必须赶在期限届满前采取行动。从策略层面来看,剩余时间至关重要。如果税务局判断,现有的强制执行手段不足以足额收回欠款,那么启动破产诉讼便成为一项亟需评估的方案。

税务局将案件移交总检察长办公室之后,检察官并非只收下文件、顺着债权机关的提议直接签字起诉,而是必须依照法律规定,核查案件事实、法律依据、证据以及各项诉讼要件。
如果检察官认为证据充分,就可以进入后续流程;若需进一步调查,则必须依据自身职权与规范进行研判。
在政治领域,这一决定必将受到密切审视。无论结果如何,都很容易被放在政治博弈的背景下解读:一方主张国家应当严格执法,另一方则认为所有和他信相关的案件背后都掺杂政治矛盾。
他信主张税务局重复追缴
另一方面,他信并不认可税务局的结论。2026年7月2日,他信向中央税务法院起诉税务局,请求撤销资产冻结令与拍卖公告,同时申请法院出具临时保护措施,在判决下达前暂停相关执行程序。

随后在2026年9月16日,他信的律师温亚澄清道,上述诉讼并非有意抗辩、不服从终审判决,而是希望厘清Shin Corp集团售股收益对应的纳税义务。抗辩的核心论点在于,作为税额核定基准的158.839亿泰铢,本身就属于Shin Corp集团售股款项的一部分;而在另一宗涉案约463.73亿泰铢的资产没收案里,这笔售股资金已被判令收归国有
因此他信方认为,,任何进一步扣押或查封资产的行为,都可能构成重复执行,超出了其应承担的法律责任范围。同时提议税务局直接向财政部申请从该笔国有款项中抵扣,不要再继续追索其他资产。
2026年10月7日,他信在中央税务法院就临时保护申请开庭陈述,确认自己愿意服从判决,但主张税务局的执行行为不合法。
在庭审过程中,他信把财政部比作“父亲”,税务局比作“孩子”。他举例称,自己早就把全部钱款交给“父亲”,但“父亲”没有与“孩子”沟通,导致“孩子”回头向自己重复追债。
破产诉讼背后的政治压力
按照排期,中央税务法院定于2026年11月16上午9时,就临时保护申请作出裁定。该审理结果只管重要,因为它关系到在主案尚未审结期间,资产冻结与拍卖程序能否继续推进。

若法院批准临时保护,就要看裁定细则:暂停哪些执行动作、暂停多久,以及是否要求他信缴纳保证金或提供担保。反之,如果法院驳回申请,税务局就可以在法律与法院裁定许可范围内,继续执行债务追偿措施。
税务局反对该项临时保护申请,请求法院驳回。即便法院准予临时保护,税务局也要求他信向法院缴存款项或提供担保,用以弥补该部门可能遭受的损失。
与此同时,案件的调解、双方质证以及证人开庭时间,已改期至2026年12月21日上午9时进行。
从法律层面来说,破产诉讼本身有其特定目的与适用条件。就本案而言,税务局站在债务执行角度获得正当性依据:已有终审判决、欠款尚未结清、资产追缴只收回一部分,同时还要担忧强制执行时效到期问题。

但放到政治层面,对这位前总理采取如此影响重大的措施,难免会引发质疑:为何偏偏选在此时动手,背后是否存在政治压力?
读者评论
0 条评论