上半年外籍公寓过户总值282亿泰铢:中国买家下滑27.7%居首,俄罗斯+75.9%成亮点
泰国房地产信息中心发布2026年上半年外籍公寓过户数据,总量6533套,总值282.67亿泰铢,同比分别下降8.8%和1.5%。中国买家总值68.74亿泰铢居首但下滑27.7%,俄罗斯买家总值36.03亿泰铢暴增75.9%,市场呈现总量下降、结构分化特征。
 签证政策
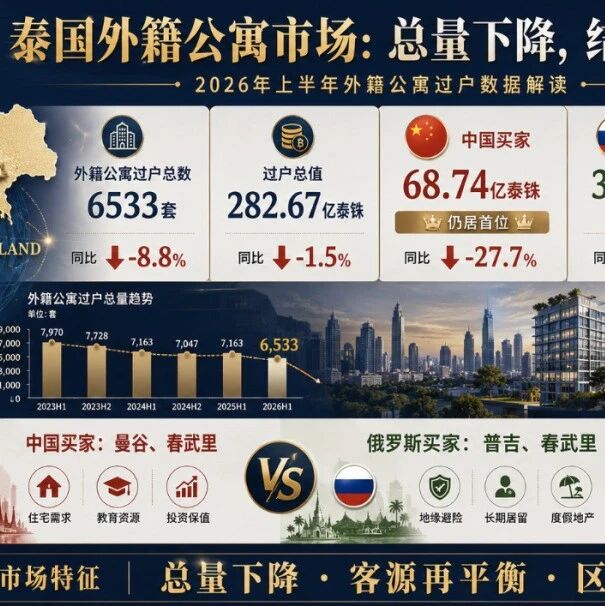
HeadLines 导读| 8月29日,泰国房地产信息中心(REIC)发布2026年上半年外籍公寓过户数据:外籍公寓过户总数6533套,较2025年同期下降8.8%;过户总值282.67亿泰铢,同比下降1.5%。中国买家过户总值68.74亿泰铢,仍居首但同比下滑27.7%,是降幅最大的客源国;俄罗斯买家过户总值36.03亿泰铢,同比暴增75.9%,由普吉府与春武里府领跑。外籍公寓需求呈现'总量下降、结构分化'特征。
据报道,REIC本次数据涵盖2026年1月至6月泰国境内所有外籍公寓过户登记记录。核心数据包括:1)外籍公寓过户总数6533套,同比下降8.8%;2)过户总值282.67亿泰铢(约84亿美元),同比下降1.5%;3)中国买家过户总值68.74亿泰铢,居首但同比下滑27.7%;4)俄罗斯买家过户总值36.03亿泰铢,同比暴增75.9%。
中国买家:'仍是第一但增长动能减弱'
中国买家2026年上半年过户总值68.74亿泰铢,仍是泰国公寓市场最大的外籍买家群体。但相比2025年同期的95.07亿泰铢,下滑了27.7%,是降幅最大的客源国。
中国买家集中分布的区域是曼谷与春武里府,主要受3个因素驱动:1) 住宅需求 ——曼谷与春武里是泰国主要经济中心,对华人居住与商业活动有持续吸引力;2) 教育资源 ——泰国国际学校与大学对中国家庭具有性价比吸引力;3) 投资保值 ——人民币资产多元化配置的需求长期存在。
下滑的原因则主要包括:1) 经济减速 ——中国经济增速放缓影响居民海外资产配置能力;2) 外汇管制 ——中国外汇管制趋严使大额资金出境难度上升;3) 替代目的地 ——越南、马来西亚、印尼等东南亚国家加大吸引中国买家的力度,形成分流效应。
俄罗斯买家:'75.9%暴增'的三大驱动
俄罗斯买家2026年上半年过户总值36.03亿泰铢,同比暴增75.9%,成为最大亮点。增量集中在普吉府与春武里府,3个核心驱动因素是:1) 地缘政治避险 ——俄乌冲突后部分俄罗斯高净值家庭寻求海外资产配置,泰国是友好的中立目的地;2) 生活方式迁移 ——部分俄罗斯家庭选择泰国作为长期居留地;3) 旅游地产投资 ——俄罗斯游客对普吉与苏梅的偏好持续支撑度假地产需求。
俄罗斯买家的增长并不意味着他们在中国买家的'减量'中获益——两者的购买动机与目标区域有所不同。中国买家主要关注曼谷的住宅、教育、商业地产;俄罗斯买家主要关注普吉、春武里的度假地产、长期居留地产。两者在产品定位上更多是互补而非替代。
其他客源国的结构性变化
REIC数据还显示其他客源国的结构性变化。1) 欧美买家 ——传统上以普吉、苏梅、华欣度假地产为主,2026年上半年基本持平,反映欧美买家对中国与俄罗斯变化相对中性。2) 印度买家 ——增长较为稳定,主要关注曼谷与普吉的住宅地产。3) 中东买家 ——以迪拜为枢纽的高净值买家在泰国投资增加,但总量仍较小。
整体看,2026年上半年外籍公寓市场呈现'总量下降、结构分化'特征:总量下降反映全球经济不确定性上升对跨境资产配置的影响;结构分化反映各客源国经济周期、地缘环境、生活偏好的差异。
对泰国房地产的政策含义
对泰国房地产政策而言,本次数据传递了3个信号。第一, 市场仍具韧性 ——尽管总量下降8.8%,但总值仅下降1.5%,反映单套均价上升,泰国公寓市场对高净值买家仍有吸引力。第二, 客源多元化是核心战略 ——单一客源国(中国)下滑时,其他客源国(俄罗斯)的增长可以部分对冲,这要求泰国持续推进客源多元化政策。第三, 区域定位要差异化 ——曼谷主打住宅与教育、普吉主打度假与居留、春武里主打工业关联,各区域应根据自身优势吸引不同客源。
泰国房地产开发商在2026年下半年的策略调整可能包括:1)针对中国买家推出更适合中小户型的产品;2)针对俄罗斯买家推出更长租期与配套服务的度假地产;3)针对印度买家推出更具教育导向的住宅产品。
评论:泰国房地产的'客源再平衡'周期
把镜头拉远看,泰国房地产外籍买家市场正在经历'客源再平衡'周期。过去10年,中国买家一直是最大客源国,单一客源国依赖度过高是行业风险。2026年上半年的数据变化(-27.7%)加速了再平衡进程,俄罗斯买家的暴增(+75.9%)是新平衡的重要支撑。
对关心泰国房地产、东南亚跨境资产配置、中泰经济关系的读者而言,本次数据提供了3个观察维度:1) 总量趋势 ——2026年下半年是否会延续下降;2) 结构变化 ——俄罗斯、印度、中东买家的相对地位变化;3) 政策响应 ——泰国政府与开发商如何调整策略。这三个变量将共同决定泰国房地产外籍买家市场中期格局。
下一阶段的关键观察点是:1)2026年全年外籍公寓过户数据;2)泰国央行与外汇管理政策对外国人购房的影响;3)越南、马来西亚、印尼等替代目的地对泰国客源的分流效应。这三个观察点将共同决定泰国房地产在东南亚跨境资产配置版图中的中期地位。
读者评论
0 条评论