泰国香米价格持续飙升 米厂出口商陷入成本挤压
泰国2026/2027产季茉莉香米价格持续走高,新鲜稻谷收购价快速上涨,在利好农户的同时抬高米厂加工与出口成本。海外采购商因报价攀升暂缓下单,越南、柬埔寨趁机抢占市场,泰国香米出口承压。
 财经商业
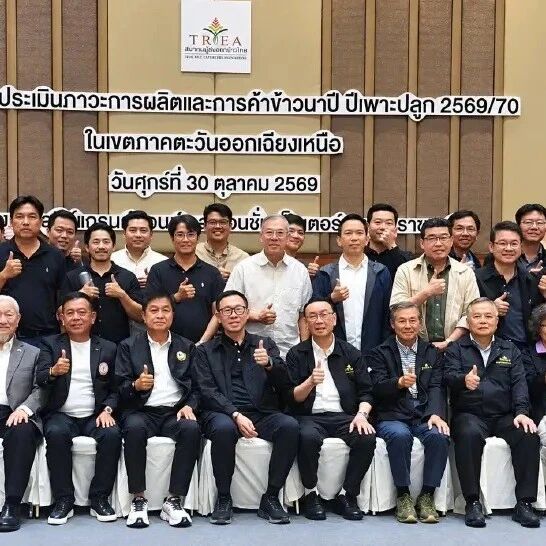
泰国2026/2027年产季茉莉香米市场价格持续走高,行业格局出现明显分化。虽然新季香米整体产量保持平稳、部分产区略有增产,但新鲜稻谷收购价格快速上涨,在利好农户增收的同时,大幅抬高国内米厂加工与出口企业经营成本。受泰米报价攀升影响,海外采购商暂缓下单、观望后市,越南、柬埔寨等竞争对手趁机抢占市场,泰国香米出口承压明显。

泰国大米出口协会近期在乌汶府举办稻米产销形势研判会议,组织各地米业经营者共同评估新季产量与市场走势。综合产区情况来看,泰国各地稻米产量受天气灾害影响差异显著。东部多地遭遇洪涝灾害,东北部部分区域降雨分布不均、阶段性干旱叠加,造成局部减产。其中,巴真府受灾最为严重,稻田损毁面积超九成,可收成面积仅剩余约一成,累计受损耕地达12479莱。

那空那育府30万莱种植面积中,约2.5万莱稻田受灾;春武里府主要收割工作已提前完成,仅Phan Thong、Phanat Nikhom两区剩余5%至10%稻田遭受洪涝影响,整体损失相对有限。

东北部马哈沙拉堪府局部乡镇遭遇2月至8月持续干旱,农作物生长受阻,但府内部分区域水源充足,产量相对稳定。中部传统香米产区农户根据近年价格行情主动调整种植结构,大幅优化品种布局。此前两年泰国KG79大米价格优势明显,农户大面积改种;2025年普通白米价格回落、茉莉105香米收购价突破每吨14000泰铢后,碧差汶、那空沙旺、洛布里、彭世洛、碧武里等府农户重新扩种茉莉105香米,种植面积同比增加约40%。行业预计2026/2027年泰国地方香米总产量与往年基本持平,最终单产数据将在11月中旬全面收割启动后逐步明朗。

泰国米厂协会副会长尼彭·西塔皮帕(Nipon Sittapipat)分析,行业加工端正在加速升级,多数米厂陆续引进高效烘干与精米设备,有效提升完整米粒占比、降低碎米产出。目前泰国香米碎米出口量较整米出口量下降约五成,碎米资源更多转向饲料、淀粉工业消耗,市场流通的香米碎米存量从15万吨降至7万吨,白米碎米存量同比减少20万吨,降幅达五成,蒸煮米供应量也随稻谷存量减少同步下滑。各行业对稻米原料的竞争加剧,进一步影响市场各类大米供应结构。

乌汶府米业协会透露,2026年当地稻米总产量预计达180万吨,较去年170万吨增产10万吨,主要得益于今年水源条件适宜种植。但全泰范围新鲜茉莉香米稻谷价格持续上行,覆盖黎逸、素林、四色菊直至乌汶府全产区。多数米厂此前签订的远期出口订单定价低于当前原料成本,陷入明确亏损风险。为规避价格波动风险,多数经营者收紧采购节奏、按需备货,主动降低大米库存规模。

当前泰国香米行业陷入典型的“双向挤压”困境,呈现“三明治效应”:上游稻谷收购价格持续走高、加工成本攀升,下游海外采购商因价格上涨暂缓下单,企业难以顺利转嫁成本。国际大米市场竞争日趋激烈,越南持续迭代升级ST25、ST26高端香米品种,产品竞争力稳步提升;柬埔寨香米品质接近泰国香米,且报价更低,精准抢占价格敏感型进口市场。
按照当前趋势,若柬埔寨未来四年每年新增香米出口5万吨,累计新增出口量将达20万吨,将直接冲击泰国传统出口份额。行业指出,泰国稻米产业需要平衡三方利益,在保障农户种植收益、稳定米厂经营成本的同时,维持具备竞争力的出口价格,守住国际市场份额。
泰国大米出口协会在会议中明确,按照泰国出口香米国家标准,软香米品类包含十余种认证品种,只要软香米品类DNA占比超80%即可合规出口,并非仅限巴吞1号单一品种。目前核心障碍在于海外采购商与中间商认知固化,仍默认巴吞香米为唯一标准。
泰国米厂协会已联合出口协会,对外普及KG119品种品质标准与合规资质,推动国际市场认可新品种价值,破除低价压购现状,丰富泰国香米出口品类,为农户提供更多优质种植选择,助力泰国香米产业长期稳定发展。
读者评论
0 条评论