泰国EEC智慧新城:大型资本赋能 房地产升温 数据中心迎来机遇
泰国东部经济走廊办公室披露,乌塔堡机场与港口项目正推进,三机场高铁方案待政府敲定,拟将时速由250公里下调至160公里。EECiti智慧新城占地1.5万莱,公用事业投资720亿泰铢,已有15家国内外资本表达投资意向,规划布局数据中心,预计2028年动工。
 财经商业
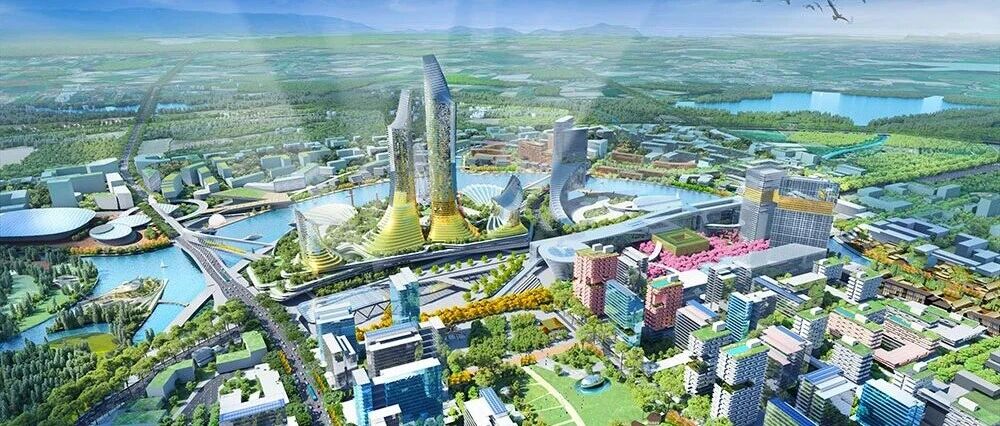
泰国东部经济走廊(EEC)办公室透露,乌塔堡机场与港口项目正全速推进,三机场高铁等待政府敲定方案,拟将运行时速调整至160公里。相关部门计划通过公私合营模式引入民间资本,投入720亿泰铢建设公共设施,打造占地1.5万莱的智慧新城项目(EECiti)。目前已有15家国内外大型资本表达投资意向,规划布局数据中心。
EECiti项目管理办公室代理主任戈通表示,东部经济走廊重点基建项目的推进工作,按照每五年更新一次的规划框架开展,当前执行的是2023年至2027发展规划。

“乌塔堡机场一号跑道工程进度达13.8%,目前泰国国际航空飞机维修中心正敲定签约日期;连接三大机场的高铁项目尚待政府决策;林查班港三期与玛达普工业港三期工程将于2029年竣工。”
戈通指出,高铁项目的不确定性并不影响EECiti新城开发,新城与高铁线路相距10公里,已有M7高速公路、331号公路作为入城交通配套。不过,从技术层面,有提议将高铁设计时速由250公里下调至160公里。居住在春武里是拉差地区的日本居民反馈称,时速160公里已足够;民众更看重轨道交通能否便捷连通各节点。若方案落地,将有效降低项目成本,提升项目财务可行性,金融机构放贷门槛或将随之降低。
配套服务EECiti新城的公用事业项目总投资720亿泰铢,将采用公私合营模式引入民间资本,由单一主体运营十大公用系统,涵盖清洁能源、自来水、污水处理、垃圾处理、数字通信、防灾安防、道路、公共交通、地下综合管廊以及绿地系统。项目招标将于2027年年中启动,预计2028年选定民营合作方。

EECiti新城占地约15,000莱,地处春武里府芭拉莫县汇尧乡,地块中91%为泰国农业与合作社部管理土地。目前项目已完成首期6,000莱土地的补偿款拨付,其余地块尚待预算到位。若投资者希望取得首期开发区块以外的土地,可按意向用地面积预先支付款项。EEC办公室将把这笔资金用于向土地权利人支付土地补偿;投资者预缴的款项,后续可抵扣土地租金,抵扣额度依照资金金额与租赁期限核算。
项目规划开发周期15至20年,分三期实施,总投资额超1.1万亿泰铢;规划在50年内容纳35万人口。随着城市化进程的推进,预计到2037年农业用地将减少3%,自然资源用地将减少0.1%,土地将转型用于各类基础设施建设。
戈通表示,新城规划设立六大核心功能区:
1、中央商务区,内设政府办公中心与城市地标;
2、医疗健康区;
3、教育区,配套覆盖幼儿园直至大学的全阶段教育资源;
4、体育文娱区,现阶段正在研究主题乐园方案,规划对标新加坡大型度假旅游胜地圣淘沙;
5、生物循环绿色经济产业区,打造环保型就业产业集群;
6、混合功能区,集住宅与商业业态于一体,规划面向各年龄层、不同收入群体的租赁型住宅产品。
项目首期开发占地700莱,建设周期5年,优先启动医疗区与住宅区建设。经过民营资本意向调研,已有超过15家国内外投资方表达投资意愿,主体以大型医院运营商与地产企业为主。

项目预计于2028年正式动工,将带动汇尧乡、尼姆帕塔纳县、梭桃邑、考奇珍、雅纳桑瓦兰寺、查克奈市场等周边区域的地价与住房需求。项目初期将引入约1,000名建筑工人,后续引入医疗从业人员及就业定居人口;产业人口集聚效应将在2030年逐步显现,整座新城将于2037年全面竣工投用。
戈通表示,待泰国数据中心委员会出台政策,设立规范以及明确数据中心是否归类为工业厂房后,EECiti新城计划引入数据中心投资项目。过去EEC各府已有仓储模式的数据中心投资,选址均在城区外,因此不会出现像曼谷那样因毗邻居民区或医院而产生负面影响。
“如果要在智慧新城内建设数据中心,项目必须契合2050年净零排放发展理念。目前有一家日本企业正在开展清洁能源型数据中心试验。若该项目在未来两三年试验成功,EEC将准备审批并划拨项目用地。”

泰国房地产信息中心主任玛纳表示,EEC区域住宅市场正步入重要转型阶段:市场增长从依托外来投资与基建开发拉动,转向真实居住需求驱动。尽管EEC地区经济仍获得外资、就业岗位、政府政策及大型基建项目的支撑,但家庭债务、信贷收紧以及开发成本抬升,持续制约当地购买力。后续市场增长不会在全部区域、所有物业类型及各价格段同步兑现。
“2026年第二季度数据显示,EEC房地产市场存量房源共计65,908套,占调研总市场套数的18.3%;总价值2,761.93亿泰铢,占调研市场总价值的13.7%。数据反映出EEC房源套数占比高于价值占比,仍是面向工薪阶层购买力的重要住房市场。”
玛纳称,虽然新增供应与新房成交量有所上涨,但整体存量房源规模下降3.8%;待售房源减少5.3%,月去化率为2.3%。若无新增房源入市,当前库存去化周期将从54个月缩短至41个月,这表明EEC市场需求正在复苏,不过区域内部各府房地产市场的驱动因素各有差异。

“春武里府公寓市场具备复苏潜力,依托旅游产业与海外购买力,芭堤雅、邦盛、是拉差片区表现尤为突出;罗勇府的低层住宅需求来自产业工人与专业人才,300万至500万泰铢价位的住宅最受欢迎;北柳府则转变定位,从承接曼谷外溢需求,转型为依托基建与物流体系的新兴居住区。”
玛纳还指出一个值得关注的信号,EEC地产开发商申领建筑许可数量显著增长。春武里府连续两个季度新增许可,低层住宅4,359套、公寓1,105套,同比增长69.9%;罗勇府仅低层住宅获批1,634套,较上一季度增加213套;北柳府自2025年第三季度起连续四个季度许可数量增长,2026年第二季度低层住宅获批1,214套。这些数据表明,开发商敏锐察觉到EEC房地产机遇与持续上升的市场需求。
读者评论
0 条评论